Przelew bankowy to jedna z najczęściej używanych metod przekazywania pieniędzy. Pozwala przesłać środki między rachunkami osób prywatnych, firm i instytucji. W zależności od kraju odbiorcy, waluty oraz rodzaju usługi przelew może zostać zrealizowany w ciągu kilku sekund albo dopiero po kilku dniach roboczych.
W tym artykule wyjaśniamy, jak działają przelewy krajowe i międzynarodowe, jakie dane należy przygotować oraz na co zwrócić uwagę przed zatwierdzeniem płatności.
Czym jest przelew bankowy?
Przelew bankowy to dyspozycja przekazania określonej kwoty z jednego rachunku na drugi. Zlecenie można zwykle przesłać:
– przez bankowość internetową,
– w aplikacji mobilnej,
– w oddziale banku,
– czasem także za pośrednictwem infolinii.
Bank nadawcy sprawdza dane transakcji, pobiera środki z rachunku i przekazuje instrukcję płatniczą do banku odbiorcy. Następnie bank odbiorcy księguje pieniądze na właściwym rachunku.
Do wykonania przelewu potrzebne są przede wszystkim dane odbiorcy, numer rachunku, kwota oraz tytuł płatności. W przypadku przelewów zagranicznych lista wymaganych informacji może być dłuższa.
Jak działa przelew krajowy?
Przelew krajowy jest wysyłany do odbiorcy mającego rachunek w tym samym kraju. W Polsce najczęściej odbywa się w złotych, choć niektóre banki umożliwiają także przesyłanie innych walut na rachunki prowadzone w kraju.
Podczas zlecania przelewu należy zazwyczaj podać:
– imię i nazwisko albo nazwę odbiorcy,
– numer rachunku odbiorcy w formacie NRB,
– kwotę i walutę,
– tytuł przelewu,
– opcjonalnie adres odbiorcy.
Polski numer rachunku bankowego ma 26 cyfr. W formacie międzynarodowym jest poprzedzony oznaczeniem kraju, czyli „PL”, oraz dwiema cyframi kontrolnymi. Przed zatwierdzeniem płatności warto dokładnie sprawdzić numer, ponieważ pomyłka może opóźnić zwrot pieniędzy.
Zwykły przelew krajowy
Zwykły przelew krajowy jest realizowany w określonych sesjach rozliczeniowych. Bank nadawcy przekazuje zlecenia do systemu rozliczeniowego, a bank odbiorcy odbiera je w jednej z kolejnych sesji.
Na czas księgowania wpływają między innymi:
– godzina złożenia dyspozycji,
– dni i godziny sesji banku,
– weekendy oraz dni ustawowo wolne,
– ewentualna przerwa techniczna.
Przelew wysłany rano w dzień roboczy może dotrzeć tego samego dnia. Jeśli zostanie zlecony po godzinie granicznej, odbiorca może otrzymać środki dopiero w następnym dniu roboczym.
Przelew natychmiastowy
Przelew natychmiastowy jest przekazywany poza standardowymi sesjami. W wielu przypadkach pieniądze trafiają do odbiorcy w kilka sekund, także wieczorem lub w dni wolne.
Ta usługa nie zawsze jest dostępna dla każdego rachunku. Ograniczenia mogą dotyczyć:
– maksymalnej kwoty,
– banku odbiorcy,
– rodzaju rachunku,
– opłaty za wykonanie przelewu.
Przed zatwierdzeniem warto sprawdzić, czy przelew natychmiastowy jest dostępny i ile kosztuje.
Na czym polega przelew międzynarodowy?
Przelew międzynarodowy służy do przesyłania pieniędzy do banku znajdującego się w innym kraju. Może być wykonany w euro, dolarach, funtach lub innej walucie obsługiwanej przez bank.
W takim przelewie znaczenie mają nie tylko dane odbiorcy, lecz także system rozliczeniowy, waluta i kraj przeznaczenia. Banki mogą korzystać z bezpośredniego połączenia albo z usług banków pośredniczących.
Do przelewu zagranicznego najczęściej potrzebne są:
– imię i nazwisko lub nazwa odbiorcy,
– adres odbiorcy, jeśli wymaga go bank,
– numer rachunku w formacie IBAN,
– kod BIC lub SWIFT banku,
– nazwa i adres banku odbiorcy,
– kwota oraz waluta,
– tytuł przelewu.
IBAN, BIC i SWIFT
IBAN to międzynarodowy numer rachunku bankowego. Jego format zależy od kraju, dlatego liczba znaków może być różna. Numer zawiera oznaczenie państwa, cyfry kontrolne oraz krajowy numer rachunku.
BIC to kod identyfikujący bank w międzynarodowym systemie płatności. Często jest nazywany także kodem SWIFT. Zwykle składa się z 8 lub 11 znaków i wskazuje bank oraz jego jednostkę organizacyjną.
Niektóre przelewy, szczególnie w określonych systemach płatności, mogą nie wymagać ręcznego wpisywania kodu BIC. Mimo to warto mieć go pod ręką i sprawdzić dane u odbiorcy.
Ile trwa przelew międzynarodowy?
Czas realizacji zależy od kilku czynników:
– kraju nadawcy i odbiorcy,
– wybranej waluty,
– rodzaju przelewu,
– godzin pracy banków,
– udziału banków pośredniczących,
– kontroli zgodności danych.
Przelewy w euro między bankami uczestniczącymi w europejskim obszarze płatniczym mogą być realizowane stosunkowo szybko. Inne przelewy zagraniczne często trwają od jednego do kilku dni roboczych. Jeśli dane są niepełne lub błędne, bank może wstrzymać płatność i poprosić o wyjaśnienia.
Opłaty i przewalutowanie
Koszt przelewu międzynarodowego może obejmować prowizję banku nadawcy, opłaty banków pośredniczących oraz koszt wymiany waluty. W formularzu przelewu mogą pojawić się także opcje określające sposób podziału opłat:
– OUR – koszty pokrywa nadawca,
– SHA – koszty są dzielone między nadawcę i odbiorcę,
– BEN – koszty ponosi odbiorca.
Dostępność tych opcji zależy od banku i rodzaju przelewu. Przed wysłaniem pieniędzy warto sprawdzić, jaka kwota zostanie pobrana z rachunku oraz ile środków może ostatecznie otrzymać odbiorca.
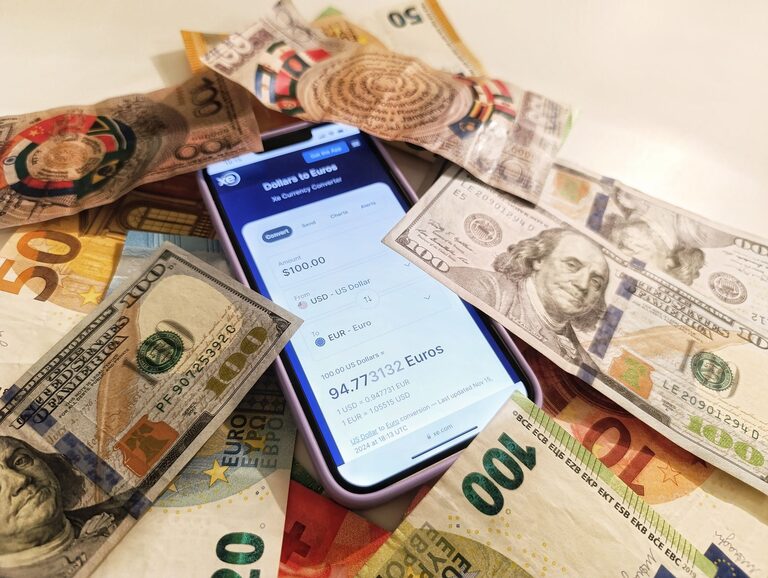
Przy przewalutowaniu bank stosuje własny kurs albo kurs operatora płatności. Różnica między kursem a wartością rynkową może wpływać na końcową kwotę. Informacje o opłatach i kursie powinny być przedstawione przed zatwierdzeniem transakcji.
Bezpieczne wykonywanie przelewów
Bez względu na rodzaj przelewu należy zachować podstawowe zasady bezpieczeństwa:
- Sprawdź numer rachunku znak po znaku.
- Porównaj nazwę odbiorcy z danymi otrzymanymi od kontrahenta lub znajomego.
- Nie zatwierdzaj przelewu na podstawie podejrzanego linku lub wiadomości.
- Korzystaj wyłącznie z oficjalnej aplikacji albo strony banku.
- Nie udostępniaj nikomu hasła, kodu autoryzacyjnego ani danych logowania.
- Zachowaj potwierdzenie wykonania płatności.
- W przypadku nietypowej prośby skontaktuj się z odbiorcą innym kanałem.
Bank nigdy nie powinien wymagać podania pełnego hasła do bankowości w wiadomości e-mail lub komunikatorze. Jeśli po zleceniu przelewu pojawią się wątpliwości, należy jak najszybciej skontaktować się z bankiem.
Co zrobić, gdy przelew nie dotarł?
Najpierw warto sprawdzić status transakcji w bankowości elektronicznej. Przelew może być oczekujący, odrzucony, zrealizowany albo zwrócony. Następnie należy zweryfikować numer rachunku, walutę i datę wykonania.
W przypadku przelewu krajowego pomocne może być skontaktowanie się z bankiem nadawcy. Przy przelewie zagranicznym bank może potrzebować dodatkowych informacji, na przykład potwierdzenia płatności lub danych banku pośredniczącego.
Jeżeli przelew został wysłany na błędny rachunek, czas reakcji ma znaczenie. Należy od razu zgłosić problem bankowi i zapytać o możliwość odwołania lub odzyskania środków. Bank nie zawsze może cofnąć transakcję, szczególnie gdy została już zaksięgowana u odbiorcy.
Podsumowanie
Przelewy krajowe są zwykle proste i szybkie, zwłaszcza gdy korzysta się z przelewu natychmiastowego. Przelewy międzynarodowe wymagają większej liczby danych, a ich czas i koszt zależą od waluty, kraju oraz użytego systemu rozliczeń.
Najważniejsze jest dokładne sprawdzenie numeru rachunku, danych odbiorcy, opłat i przewidywanego czasu realizacji. Ostrożne przygotowanie przelewu zmniejsza ryzyko opóźnień oraz pomyłek.