Trzy rodzaje kont, trzy różne zastosowania
Konto osobiste, oszczędnościowe i walutowe służą do zarządzania pieniędzmi, ale zostały zaprojektowane z myślą o innych potrzebach. Różnią się między innymi sposobem korzystania ze środków, dostępnością pieniędzy, oprocentowaniem oraz walutą prowadzenia rachunku.
Znajomość tych różnic ułatwia uporządkowanie domowych finansów i dobranie konta do konkretnego celu. Warto jednak pamiętać, że szczegółowe warunki, opłaty i funkcje zależą od oferty danego banku.
Konto osobiste – rachunek do codziennych płatności
Konto osobiste, nazywane także rachunkiem bieżącym, jest podstawowym rachunkiem bankowym. Służy przede wszystkim do otrzymywania pieniędzy i wykonywania codziennych operacji.
Na konto osobiste może wpływać:
– wynagrodzenie,
– emerytura lub renta,
– stypendium,
– przelew od innej osoby,
– środki z własnego rachunku w innym banku.
Z tego rachunku można opłacać rachunki, robić przelewy, płacić kartą oraz wypłacać gotówkę z bankomatu. Wiele banków umożliwia również korzystanie z płatności telefonem, zegarkiem lub kodem jednorazowym.
Najważniejsze cechy konta osobistego
Konto osobiste jest przeznaczone do częstego używania. Pieniądze znajdujące się na rachunku są zazwyczaj dostępne od razu, bez konieczności składania dodatkowych dyspozycji. To wygodne rozwiązanie do obsługi bieżącego budżetu.
Przy wyborze takiego konta warto zwrócić uwagę na:
– miesięczną opłatę za prowadzenie rachunku,
– warunki bezpłatnego korzystania z karty,
– opłaty za wypłaty z bankomatów,
– koszt przelewów,
– dostęp do bankowości internetowej i mobilnej,
– możliwość założenia zleceń stałych i poleceń zapłaty.
Konto osobiste nie zawsze jest dobrym miejscem do przechowywania pieniędzy przeznaczonych na dłuższy okres. Jego głównym zadaniem jest zapewnienie wygodnego dostępu do środków, a nie ich pomnażanie.
Konto oszczędnościowe – pieniądze odkładane na określony cel
Konto oszczędnościowe służy do przechowywania środków, które nie są potrzebne na codzienne wydatki. Może pomagać w odkładaniu pieniędzy na konkretny cel, na przykład wakacje, zakup sprzętu, kurs lub nieprzewidziane wydatki.
Najczęściej konto oszczędnościowe jest oprocentowane. Oznacza to, że bank może naliczać odsetki od zgromadzonych środków zgodnie z warunkami umowy. Oprocentowanie może być stałe albo zmienne, a czasami obowiązuje tylko przez określony czas lub do ustalonej kwoty.
Jak działa konto oszczędnościowe?
Wpłaty na konto oszczędnościowe zwykle można wykonywać przelewem z konta osobistego. W zależności od banku środki można również wypłacać lub przelewać z powrotem na rachunek bieżący.
Ważne są jednak zasady dotyczące wypłat. Niektóre banki pozwalają na jedną bezpłatną wypłatę w miesiącu, a za kolejne pobierają opłatę. W innych przypadkach przelewy mogą być bezpłatne, ale tylko wtedy, gdy są wykonywane w określony sposób.
Przed otwarciem konta oszczędnościowego warto sprawdzić:
– wysokość oprocentowania,
– sposób naliczania odsetek,
– częstotliwość ich dopisywania,
– warunki promocji,
– limit środków objętych wyższym oprocentowaniem,
– opłaty za wypłaty i przelewy,
– możliwość automatycznego odkładania pieniędzy.
Konto oszczędnościowe zapewnia łatwiejszy dostęp do środków niż lokata, ale jego warunki mogą być mniej przewidywalne. Bank może zmienić oprocentowanie zgodnie z zasadami zapisanymi w umowie i tabeli opłat.
Konto walutowe – rachunek w innej walucie
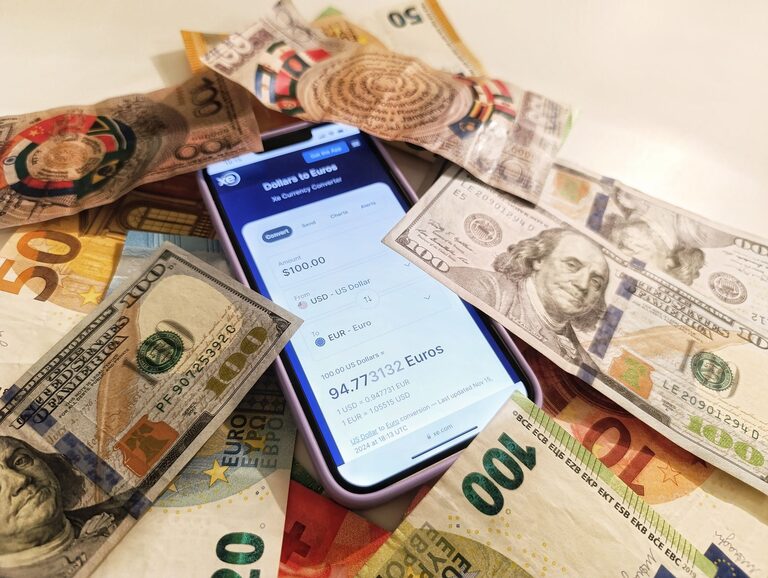
Konto walutowe jest prowadzone w walucie innej niż złoty, na przykład w euro, dolarach amerykańskich, funtach brytyjskich lub frankach szwajcarskich. Służy do przechowywania i wykorzystywania pieniędzy w danej walucie.
Taki rachunek może być przydatny przy:
– otrzymywaniu wynagrodzenia w obcej walucie,
– przechowywaniu pieniędzy otrzymanych z zagranicy,
– wyjazdach zagranicznych,
– płatnościach za usługi lub zakupy w innej walucie,
– ograniczaniu liczby przewalutowań.
Konto walutowe może być połączone z kartą płatniczą. Dzięki temu płatność w określonej walucie może zostać rozliczona bezpośrednio z rachunku walutowego. Sposób rozliczenia zależy jednak od banku, rodzaju karty i waluty transakcji.
Na co zwrócić uwagę przy koncie walutowym?
Najważniejszą kwestią są koszty. Mogą dotyczyć prowadzenia rachunku, wydania karty, wypłat z zagranicznych bankomatów oraz przelewów międzynarodowych. Znaczenie ma również kurs wymiany walut, jeśli środki są wpłacane lub wypłacane w innej walucie niż waluta rachunku.
Przed skorzystaniem z konta walutowego warto sprawdzić:
– w jakich walutach bank prowadzi rachunki,
– czy konto ma miesięczną opłatę,
– jakie są koszty przelewów zagranicznych,
– jak rozliczane są płatności kartą,
– jakie kursy wymiany stosuje bank,
– czy dostępna jest wymiana walut w aplikacji,
– jakie opłaty obowiązują przy wypłacie gotówki za granicą.
Konto walutowe nie eliminuje ryzyka zmiany kursów. Wartość pieniędzy przeliczona na złote może się zmieniać wraz z kursem danej waluty.
Najważniejsze różnice w skrócie
Podstawowe różnice między trzema rachunkami można przedstawić w prosty sposób:
– Konto osobiste służy do codziennych płatności i przelewów.
– Konto oszczędnościowe pomaga oddzielić odkładane pieniądze od środków na bieżące wydatki.
– Konto walutowe umożliwia przechowywanie i wykorzystywanie pieniędzy w obcej walucie.
Rachunki różnią się także dostępnością środków. Z konta osobistego pieniądze można zazwyczaj wykorzystywać bez ograniczeń. Konto oszczędnościowe może mieć limity bezpłatnych wypłat, natomiast konto walutowe wiąże się z zasadami dotyczącymi przewalutowania i transakcji zagranicznych.
Czy można korzystać z kilku kont jednocześnie?
Tak. Wiele osób korzysta z kilku rachunków, ponieważ każdy z nich pełni inną funkcję. Konto osobiste może służyć do opłacania codziennych wydatków, konto oszczędnościowe do odkładania pieniędzy, a konto walutowe do obsługi transakcji w obcej walucie.
Takie rozdzielenie ułatwia kontrolowanie budżetu. Łatwiej wtedy sprawdzić, ile pieniędzy jest przeznaczonych na bieżące potrzeby, ile odłożono na konkretny cel, a ile pozostaje w danej walucie.
Przy korzystaniu z kilku kont trzeba pamiętać o monitorowaniu opłat. Nawet niewielkie miesięczne koszty mogą się sumować. Warto też regularnie sprawdzać aktualne tabele opłat, oprocentowanie oraz warunki korzystania z kart i przelewów.
Podsumowanie
Konto osobiste jest podstawowym narzędziem do codziennego zarządzania pieniędzmi. Konto oszczędnościowe pomaga przechowywać środki na później, często z możliwością uzyskania odsetek. Konto walutowe służy natomiast do operacji w wybranej walucie i może ułatwiać rozliczenia zagraniczne.
Najważniejsze jest dopasowanie rodzaju rachunku do jego przeznaczenia oraz dokładne zapoznanie się z opłatami i zasadami działania. Dzięki temu każde konto może pełnić jasno określoną funkcję w organizacji domowych finansów.